2026-09-29 10:46:19 分类:法律科普
前阵子在街道的公益法律咨询岗坐班,来了个开生鲜店的大哥,裤脚还沾着泥,坐下来就掏手机翻聊天记录。他去年为了囤货,借了十万块,说好每个月先付四千利息,到期一次还本金,这一年来生意不好,连利息都快付不出,对方放话要收他店铺抵债,他就想搞清楚——这算不算高利贷?我能少还钱吗?
高利贷认定,从来和普通人脱不开关系
很多人觉得,高利贷都是给赌徒或者投机分子准备的,跟我好好过日子的没关系。说实话,真不是。现在各种消费贷、经营贷,甚至熟人之间周转,稍不注意就踩线。你帮朋友周转,说好借十万,一年给你一万二利息,你以为是情面,搞不好算出来就超了线,真闹到法院,那超出部分法院也不支持你拿。
放贷的最会玩文字游戏,什么服务费、担保费、逾期费,一股脑加进去,看起来利率不高,算下来实际翻一倍都不止。你要是不懂认定规则,稀里糊涂还了好多年,多出去的钱都不知道能要回来。
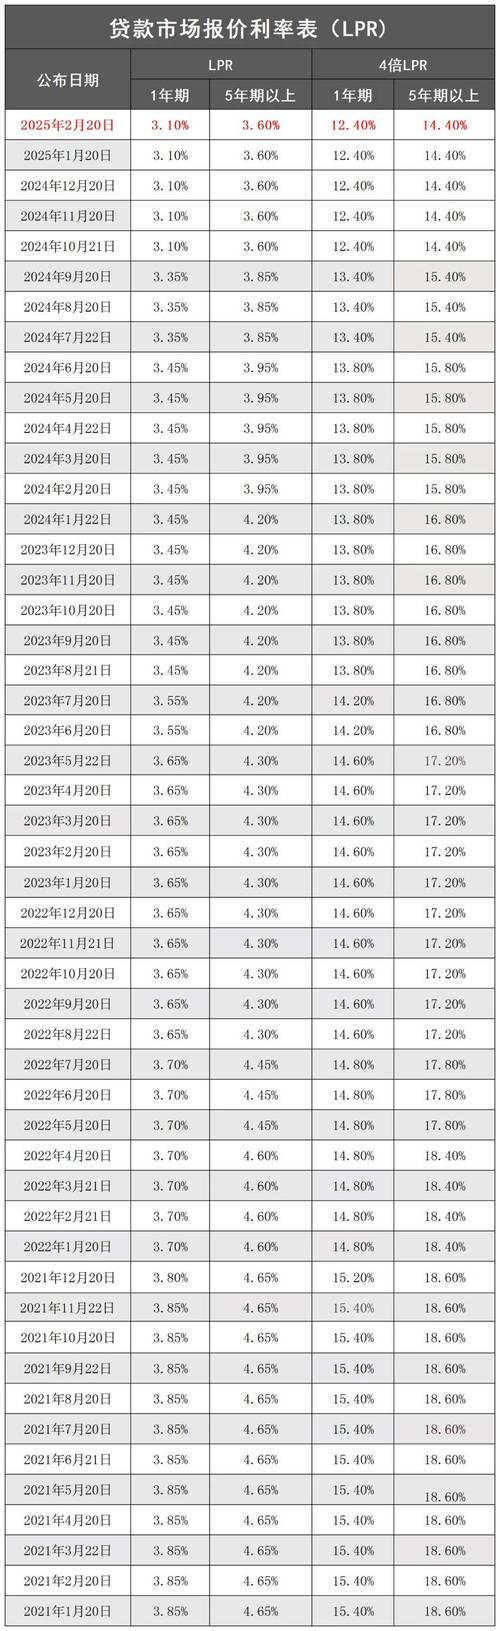 高利贷认定LPR四倍利率计算示例表
踩没踩线,其实就一个标准
别听网上各种乱七八糟的说法,又是两线又是三区,现在法律上的高利贷认定,说穿了就一句话:所有费用算进去,只要实际利率超过一年期LPR的四倍,超出部分就是高利贷,法律不保护,不用给。
别听对方跟你扯什么行业惯例,什么风控成本,没用。哪怕合同上白纸黑字写了,只要超了,超出部分你不给,对方告到法院也赢不了。
这里有个边界很多人搞不清:砍头息算不算?当然算。比如你借十万,对方先扣第一个月五千利息,实际只给你九万五千,那你的本金就按九万五千算,利息也得按这个数算,要是算下来超了四倍,超出还是不用给。
不过话说回来,别以为是高利贷你就能一分钱不还。本金和四倍以内的合法利息,该给还是要给,法律只是帮你砍掉不合理的部分,不是让你赖账对吧。
我碰到最多的两个误解,今天一块说了。第一个,很多人刷到老视频,还说“年化36%以上才是高利贷”,那是好几年前的老黄历了,现在早就改了,统一按四倍LPR算,现在这个数大概在14%多一点,也就是你借一万块,一年利息超过一千四,超出部分就可以不给。
第二个误解,“我借了高利贷,本金也不用还”,这纯属瞎扯。你拿了人家的本金,法律只保护你不用给超出的利息,本金该还还是得还,真闹到法院,你还是得给本金和合法利息,别被网上的歪理带偏了。
 高利贷认定常见误区对比图
真碰到问题,照着做就行
 真碰到问题,照着做就行
先把所有的记录整理出来。借条、聊天记录、所有的转账明细,不管是给利息还是给服务费,一笔一笔列出来,算清楚你实际拿到多少本金,一共已经还了多少钱,最后算出来实际利率是多少。别嫌麻烦,这是最基础的一步,没有记录说什么都没用。
要是算出来确实超了,直接跟对方谈,明确说超出部分我不还,只还合法范围内的,谈成了就签个结清协议,省心。要是对方耍横,爆你通讯录,上门闹,直接去12321平台举报骚扰,也可以去当地银保监会投诉,别跟对方扯狠话,保护好自己留好证据就行。真对方起诉你,你就带着整理好的记录去开庭,法官会帮你重新算,该给多少给多少。
要是你已经还了不少,超出四倍的部分已经付出去了,你也可以拿着记录去法院起诉,要求对方退回来,这个是法律明确支持的。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:聊聊接地气的高利贷认定:谁都有可能碰上
文章链接:https://m.zhoupulvshi.com/hunyin/3148.html
