前几天有个读者找过来,哭说自己借了十万,一年要还快十五万,才反应过来不对,问是不是高利贷,能不能不还超出的部分。
太多急用钱的人,踩过这个坑。合同写得花里胡哨,你连总利率都算不清楚,等还钱的时候才傻眼。
你搞混的第一个误区:不是只有高利息才叫高利贷,本金都可能造假
很多人开口就问,我这个年利率多少多少算不算高利贷?先别急,先算你实际拿到手多少钱。
行业里常见的操作:砍头息。你借十万,对方先扣第一个月利息、服务费,到手只有八万八,合同上却写你借了十万。这种情况,法律直接认你实际到手的八万八做本金,懂了吗?
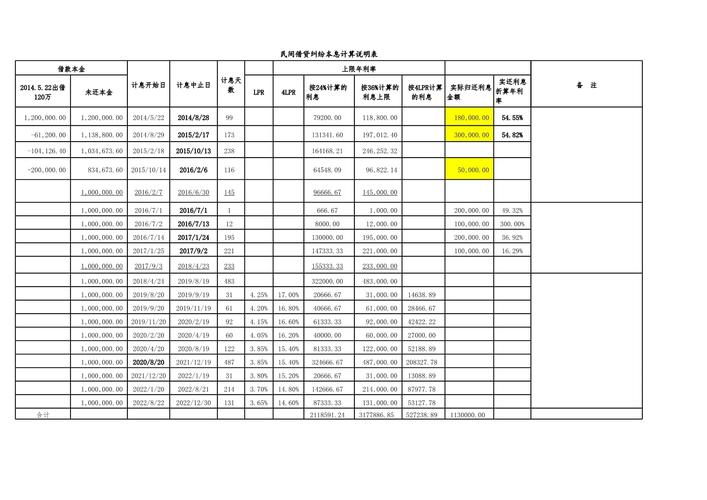
现在高利贷认定的核心红线,就是全国银行间同业拆借中心公布的一年期LPR的四倍,这个数每个月会更,但浮动不大,现在大概是13.8%左右。所有费用加起来超过这个数的部分,法律不保护,你可以不用给。
别听对方瞎忽悠,说什么我们是持牌机构,利率合规。持牌也不能乱涨,超出红线一样不认。
别漏算:这些隐形费用,全部要算进利息里
这是最常见的坑,很多平台把利息拆成好几份:利息归利息,额外收服务费、担保费、账户管理费、逾期催收费…反正名目多到你数不过来。
分开看每一项都不高,加起来直接翻一倍。但在高利贷认定里,所有这些名义的收费,全部都算入你要付的总利息,不会因为换了个名字就不算。
我之前接触过一个案子,借五万两年还八万,表面看年利率才15%,结果加上各种砍头息、服务费,实际年利率快36%,远超四倍红线,最后法院判超过的部分不用还。
说实话,能想出这种拆分收费的,都是盯着普通人不懂法挖坑,太缺德。
真查出自己碰了高利贷,该怎么做?
先别慌,更别被催收几句话吓懵。很多催收说你借高利贷要坐牢,纯扯淡。单纯的民间借贷高利贷,只是超出部分不受法律保护,不犯罪,更不会坐牢,只要你没骗贷,根本不会有刑事责任。
第一步,先把所有证据整理好:转账记录、借款合同、聊天记录、对方收费的所有凭证,全部导出来存好,别随便删聊天记录,这是你后面维权的核心。
第二步,算清楚自己总共借了多少,已经还了多少,把所有费用加起来算真实年利率,超出四倍的部分,你可以找对方协商退,对方不退的话直接去法院起诉,要求返还不当得利,实践中赢的很多。
第三步,如果对方暴力催收,爆你通讯录、上门泼油漆,直接报警,不用惯着。
不过话说回来,也别想着蹭高利贷的坑赖账,本金和合法范围内的利息,该还还是要还,占便宜的心思不能有。
急用钱找谁借都不如找身边信得过的亲友,真要碰网贷民间借贷,一定要先自己算一遍总利率,别签了字才后悔。
本文为普法参考,不构成个案法律意见。
