很多人对行政纠纷的解决路径,还停留在”有冤屈找法院”的朴素认知里。哪知道部分案件的解决顺序,是被法律焊死的。跳一步,就满盘皆输。
被写进法条的”顺序锁”
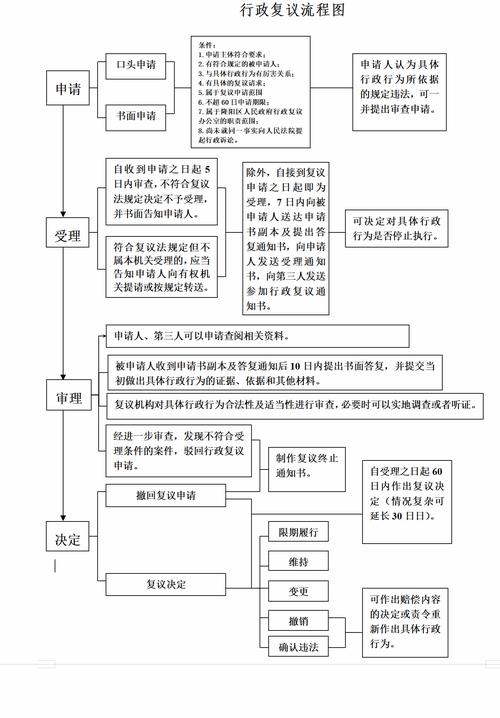
现行规则里,最典型的复议前置场景就是纳税争议。《中华人民共和国税收征收管理法》第八十八条第一款明确规定,纳税人、扣缴义务人、纳税担保人同税务机关在纳税上发生争议时,必须先依照税务机关的纳税决定缴纳或者解缴税款及滞纳金或者提供相应的担保,然后可以依法申请行政复议;对行政复议决定不服的,可以依法向人民法院起诉。
这规则的初衷,是给行政机关留出自我纠错的空间——毕竟纳税核算、土地权属确认这类事项,本身就带有极强的专业属性,行政机关比法院更清楚裁量的尺度。但现实里的权利义务从来都是不对称的:法律没有强制要求行政机关在作出这类决定时,必须白纸黑字告知当事人”你得先复议才能起诉”。绝大多数普通人根本不会主动翻几十页的法条找规则,踩坑的成本,最后全要自己扛。
踩过的坑全是没搞懂的区分线
见过太多当事人拿着驳回起诉的裁定书来问,明明自己占理,为什么法院连案子都不肯审?
两种路径的差别,说穿了很简单。一种是顺向的合法路径:收到税务机关的补缴通知,按要求缴清税款或者提供等额担保,60日内提交复议申请,拿到复议结论后再去法院,整个流程没有任何程序瑕疵,法院会实打实审查实体争议。另一种是跳步的高风险路径:收到通知后觉得自己没错,既不缴钱也不申请复议,直接带着材料去法院立案,最后连立案门槛都摸不到,连行政机关的决定到底合不合法都没法进入实体审查环节。
还有一种更隐蔽的踩坑方式:同样是收到自然资源部门的土地权属处理决定,低风险的做法是60日内带着证据去申请复议,哪怕最后复议结果不满意,只要在收到决定15日内去起诉,法院就必须受理。高风险的做法是觉得自己手里的老土地证足够硬,没必要跟复议机关折腾,过了四个月才慢悠悠去法院,哪怕证据完全能支撑自己的主张,也因为没走前置程序、超过法定起诉期限,直接被驳回。
两者之间唯一的核心区分,就是是否在知道行政行为作出之日起60日的法定申请期限内,针对法定复议前置情形完成正式的行政复议申请。
数据里藏着的真金白银
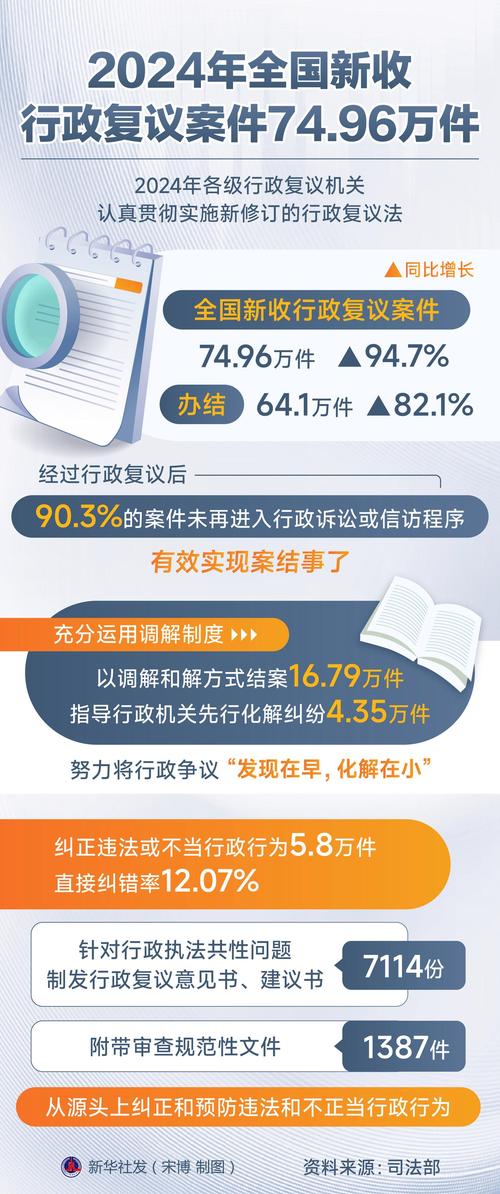
说真的,很多人觉得这种程序坑离自己很远。但数据不会骗人。
根据中国政法大学行政法学研究所2024年发布的《行政复议前置程序司法适用白皮书》,2021-2023年全国各级法院审结的因未履行复议前置程序直接起诉的行政案件中,68.7%的案件被裁定驳回起诉,其中39.2%的案件当事人在实体层面确实持有能够支撑其主张的关键证据。
2022年浙江某城区的餐饮个体工商户,收到税务机关按一般纳税人标准核算的12万元补缴税款通知,他认为自己符合小规模纳税人的减免政策,直接带着材料去法院立案,被立案窗口告知需要先申请行政复议。等他赶去税务机关提交复议申请时,距离收到通知已经过去了67天,超过了60天的法定申请期限,复议机关作出了不予受理的决定,法院最终也以超过起诉期限为由驳回了他的起诉。
真的亏。前前后后跑了快三个月,本来能主张的减免权益,就因为没搞懂程序顺序,彻底没了救济渠道。
把流程攥在自己手里的三个动作
收到任何盖有行政机关公章的书面文书,第一时间在手机日历上标记两个时间节点——文书送达当日往后推60天的复议申请截止日,以及往后推6个月的直接起诉截止日,将标记后的日历截图同步存到自己的加密云盘。别嫌麻烦。很多人踩坑就是因为觉得”我记在脑子里就行”,结果转头就忘了时间。
如果初步判断案件属于纳税争议、自然资源权属确权这类法定复议前置范畴,提交复议申请时要把所有支撑自身主张的证据按时间顺序装订成册,一定要让复议机关在提交的材料复印件上盖收件章,或者拍一张清晰的、带有收件日期的材料提交现场照片,存到专门的案件文件夹。没有留底的提交,等于白跑。
拿到复议机关出具的不予受理决定书或者正式复议决定后,不管内容是否符合自身预期,都要在1天内把文书扫描成可检索的PDF版本,同步发给自己预留的紧急联系人,避免因为出差、突发疾病等个人原因错过后续15天的起诉期限。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
