2026-10-28 04:00:08 分类:法律科普
上周三晚上我刚泡上大麦茶,手机就弹进来读者的语音。
是个南京的姑娘,声音都带哭腔,说自己去年帮发小做经营贷,在银行给的一堆材料里随便签了字,现在发小还不上钱,银行居然要收她在江宁的那套小公寓。我当时手里的茶杯都顿了半秒。
她以为就是签个见证。
哪知道那页纸的名字,叫抵押担保。
这些年我写普法专栏,接过的公益咨询里,近三分之一的麻烦,全是大家把抵押担保当离自己八丈远的事,签字的时候连内容都没扫一眼踩出来的。
别抠法条,抵押担保说白了就是“押东西换信任”
真没必要把这概念讲得云山雾绕。你找别人借十万块,对方怕你转头就失联,就得找个能兑成钱的东西托底——要么是你自己的房、车、金条,要么是你找个信得过的朋友,把他的东西也押上去,明明白白告诉对方:你要是真到了还不上的那天,我们就把这东西卖了,凑钱给你补窟窿。
 个人住房抵押担保合同签署现场实拍
好多人对这事儿有个特别离谱的执念:只要我没把房产证真的交到对方手里,就算不上抵押。
错。只要你在不动产登记中心做了正式的抵押登记,哪怕房产证还锁在你家抽屉最里面,压着你过年的压岁红包,这个抵押关系就已经板上钉钉了。之前碰到个六十多岁的大爷,把房本藏在床底下的铁盒子里,说谁也拿不走他的证,银行就动不了他的房,结果他想把房子过户给儿子的时候才发现,系统里早标了抵押状态,根本过不了户。
说白了,抵押这个事从来不是看你手里攥没攥那个红本本,是看官方系统里有没有留痕。
两个踩过最多的坑,好多人到现在都没反应过来
第一个坑,总觉得“反正钱不是我花的,银行凭什么找我”。真不是你想的那样。你既然愿意把自己的东西押上去给别人托底,法律上就默认你认了这个兜底的责任。当然也不是完全没有商量的余地——要是借钱的人后来偷偷跟银行改了约定,比如本来借10万,现在改成借30万,你根本没在新的文件上签字,那多出来的20万对应的责任,你完全可以不认。但原来那10万的窟窿,你押上去的东西,还是得兜着。
别觉得这是不公平。当初你签字帮人托底的时候,本来就该想到会有这一天。
第二个坑,总觉得“我把押的东西卖了,钱揣自己兜里,抵押就跟着钱走了,跟原来的东西没关系了”。更错。只要没去登记中心把抵押记录消掉,你就算把押给银行的房子卖给亲弟弟,对方付了全款拎包住进去,银行还是能对着这套房子主张优先受偿的权利。去年碰到个小伙子,把自己押给银行的车偷偷卖给了二手市场,卖车的钱转头就给女朋友买了包,结果没过三个月银行就找上门扣车,买二手车的人拿着买卖合同找他退钱,他钱早就花光了,两边都要起诉他,那阵子他来找我咨询的时候,头发都白了一小撮。
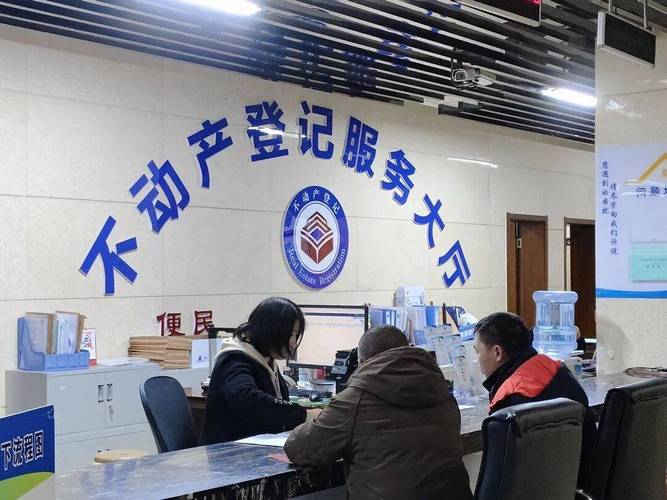 不动产登记中心抵押登记窗口办事场景
真碰到要做抵押担保的事,这三步能帮你少踩九成坑
但凡要你签字,文件里提到“为某某的债务承担担保责任”的,别光盯着最后一页的签字栏写名字,顺着页码往前翻,找有没有“抵押人”“抵押担保范围”“被担保的主债权金额”这几栏的内容,把对应的数字、押的具体财产,全抄在自己的随身笔记本上。别嫌麻烦,我见过太多人,签的时候连自己押的是哪套房都搞不清楚,就跟着朋友指哪签哪。
要是真的已经办了抵押手续,每隔半年就抽十分钟,打开当地的政务服务APP,找到不动产登记的查询入口,看看你名下那套被押的房产、车辆,登记的抵押金额跟当初约定的是不是一致,有没有被人偷偷加了额度。别等银行的催款函寄到家门口了才想起来查,那时候往往已经晚了。
要是你发现自己被蒙着签了字——比如本来以为是签个租房的见证,结果文件里藏了抵押担保的条款,别第一时间就找对方吵架撕逼,带着所有你签过字的材料,找个正规律所的律师,把签字当天的前因后果说清楚,该走法定程序撤销的就抓紧办,别拖着等过了时效,有理都讲不清。
好多人总觉得抵押担保是开公司的老板、做工程的人才要碰的事,跟每天挤地铁上班的普通人没关系。
真不是。
你办房贷要做抵押,你帮朋友牵线经营贷可能要签字,甚至你租个临街的商铺开奶茶店,房东可能要你找个有房产的人做抵押担保才能签长期合同。这些事全是日常会碰到的。
别拿签字当走过场。
你签的每一个字,都是要负责任的。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:别把抵押担保当银行专属,普通人踩的坑比你想的多
文章链接:https://m.zhoupulvshi.com/hunyin/4366.html
