那天
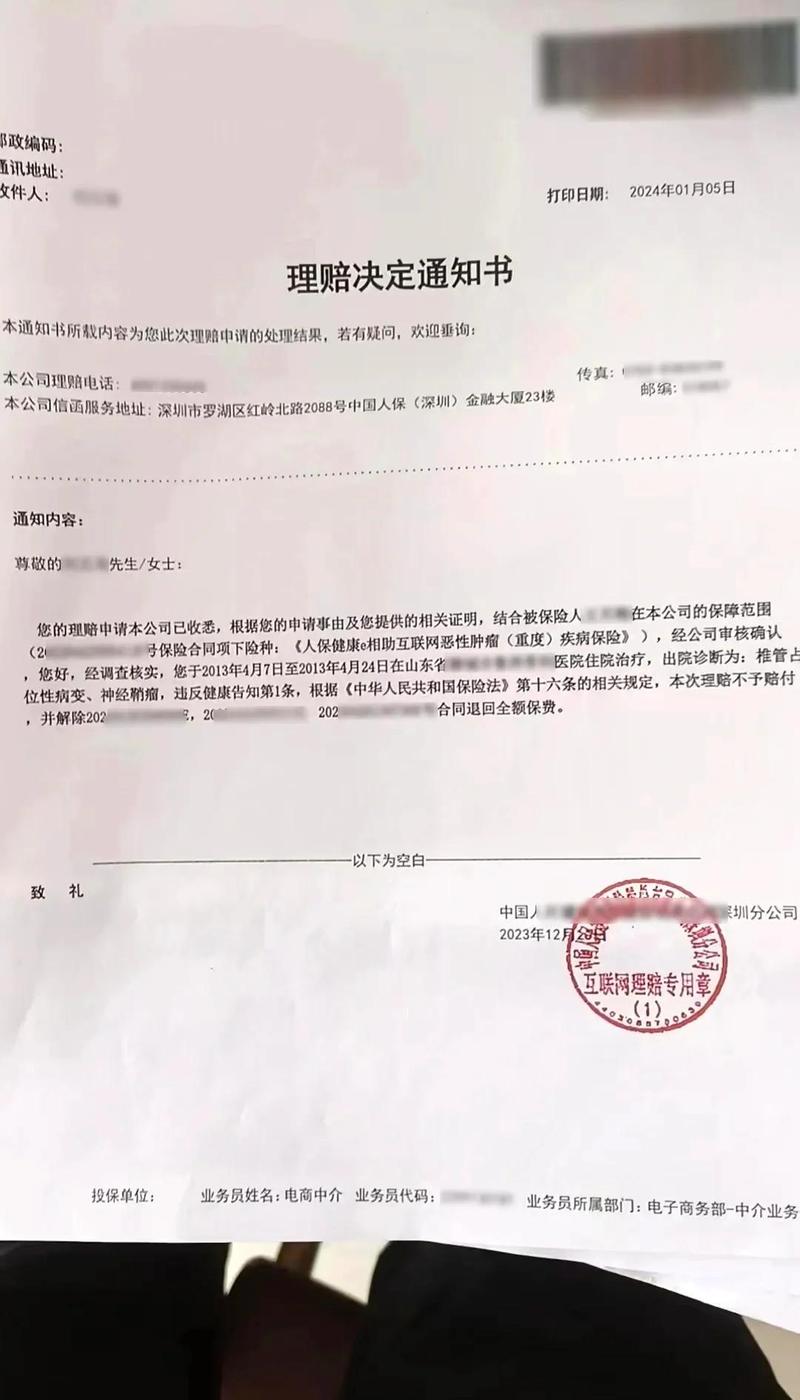
她坐在走廊门口的长椅上,不敢进来占空调的位置。解开系得紧紧的塑料袋,倒出一摞纸,最上面那张拒赔通知书,边边角角皱得快掉下来,被汗水浸得发黄。
得的是乳腺癌,早期,手术加化疗花了快八万,买了十万的重疾险,交了快八年保费,每年交四千多,好不容易出事了,一句“投保前未告知高血压病史”,直接拒了,一分钱不赔。
大姐说,投保的时候就是菜场门口碰到的业务员,说给她走什么普惠投保,只让她扫二维码签了名,连健康告知那页都没给她看,她那高血压就是前年体检说血压有点高,自己吃点降压药,根本没当回事,谁知道成了拒赔的理由。
我翻了翻她带的材料,连纸质合同都没有,她说业务员说电子的省事,她也不会查,手机换了之后,连APP都找不到了。
法律上怎么说
说实话,这种事我见得太多了。很多人觉得,被拒赔就是自己理亏,其实八成拒赔理由,都站不住脚。
我国保险法明确要求,投保人的告知义务,是询问告知,不是无限告知。什么意思?就是保险公司问你什么,你答什么,没写在问卷上没问过你的,你根本不需要主动说。
实践里,好多保险公司都是这操作:投保的时候让业务员快点冲业绩,健康告知睁一只眼闭一只眼,甚至帮投保人代填,真到理赔了,翻出来说你没告知,直接拒赔。
大姐这个情况,连健康告知页面都没见过,等于保险公司根本没做询问,凭什么要求她告知?真走到法院,保险公司拿不出证据证明他们问过,大概率要输。
碰到事该怎么办
不过话说回来,好多人碰到拒赔,要么就是天天去保险公司门口拉横幅吵架,要么就是自认倒霉忍了,这两个都不对。
先算成本,再选路子。
要是你的拒赔理由清晰,金额不算大,先打12378找银保监会投诉,这个不花钱,银保监会转办之后,保险公司一般都会重新核赔,很多纠纷在这一步就解决了。
投诉没用的,可以找当地保险行业协会申请调解,也是免费的,比诉讼快,不用你自己跟保险公司掰扯法条。
真到要走诉讼那一步,也别慌。现在一万以下的标的,诉讼费才50块,很多地方支持线上立案,不用一次次跑法院。要是你家庭条件不好,直接去社区开证明申请法律援助,不用自己掏律师费。
别一听打官司就怕,也别随便找那种全风险代理的,说赢了才抽成,有的抽成能抽走三成,本来理赔款就不多,最后落不下几个钱,自己要算明白账。
几个你得记牢的细节
第一,不管说什么,先拿到书面的拒赔通知书。别听业务员口头说拒赔就完了,一定要拿到保险公司盖了章的书面通知,上面写清楚拒赔理由,你才好针对性应对。
第二,所有的聊天记录、通话录音,别乱删。从投保那一天开始,和业务员的所有沟通,都留着,真出事了,这就是你最硬的证据。
第三,别拖着。保险理赔纠纷有诉讼时效,一般是两年,从你知道被拒赔那天开始算,别拖过了时效,本来有理也变成没理了。
那天最后我帮大姐整理了材料,教她怎么写投诉信,她走的时候塞给我一把刚摘的小青菜,说自己家种的,不值钱,就是谢谢你肯坐下来听我说。
其实哪有什么谢谢,大多数人这辈子都碰不到一次理赔纠纷,真碰到了,慌得手脚发软,有人给指个明白路,比什么都强。
本文为普法参考,不构成个案法律意见。
