上周碰上个事儿。老客户找过来,说自己刷某外卖APP下单,没注意到弹窗里自动勾了”开通免密支付”,三个月悄摸被扣了近两千块。找客服退,人家甩过来一句”我们已经在界面上公示了开通规则,是你自己没注意”。真的气人。
我把他存的截图调出来看,那个开通免密支付的提示字,缩在弹窗最底部的角落,是浅灰色的10号字,和白色的弹窗背景对比度低到要把屏幕亮度拉满才能勉强看清字的轮廓。
藏在像素里的法定红线
这里涉及的法条很明确,《个人信息保护法》第十七条规定,个人信息处理者在处理个人信息前,应当以显著方式、清晰易懂的语言真实、准确、完整地向个人告知法定事项;《消费者权益保护法》第二十六条也明确,经营者不得以格式条款作出排除或者限制消费者权利、减轻自身责任的不公平规定。保护的法益,说白了就是普通用户在手机端的知情权、选择权,还有对自己个人信息、财产权益的自主决定权。这里的权利义务完全不对等——界面的像素分配、字体大小、弹窗层级,全是APP运营方说了算,用户连讨价还价的余地都没有。你觉得字太小看不清?人家可以拿”已经公示”当挡箭牌。

我见过太多类似的案子,两类对比特别明显。第一类是合规和违法的对垒:有个国有银行的手机APP,开户时的隐私协议弹窗,默认选项是”不勾选同意”,字体和其他操作按钮一样是14号黑色字,弹窗弹出后会停顿3秒,才允许用户点击下一步。这是合规的。对比下来,刚才说的那个外卖APP,把免密支付的选项默认打勾,字缩到10号浅灰色藏在角落,用户不确认就没法下单,这就是典型的违法操作。
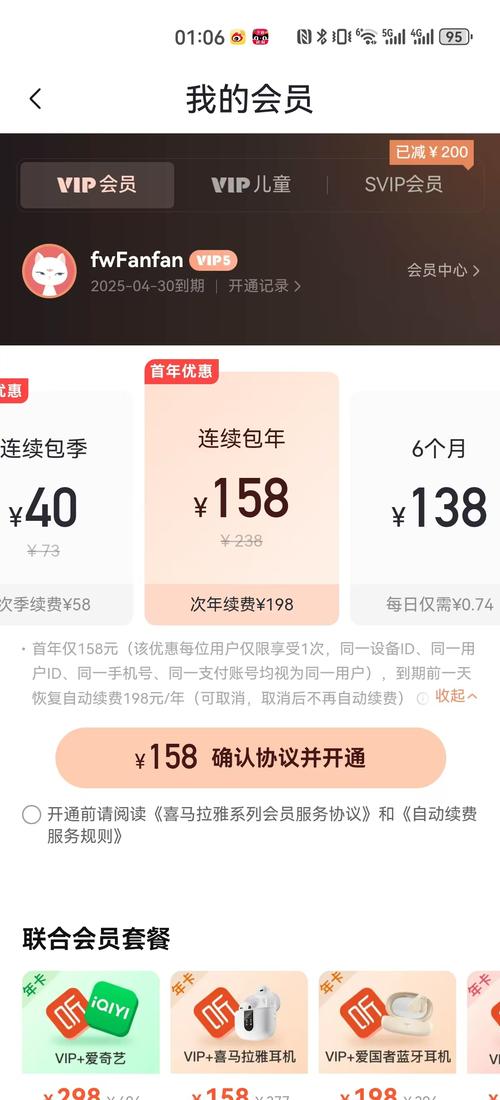
还有一类是两个操作都不违法,但责任天差地别。比如两个同赛道的电商APP,都没有设置默认勾选自动续费。其中一个把续费提醒放在个人中心的二级菜单里,字体是正常的14号黑色字,用户点进去就能看到完整的扣费规则。这是低风险的。另一个把同样的续费提醒放在结算页的折叠下拉栏里,用户不主动点开展开,根本看不到这个选项,虽然没有强制勾选,但很多人付完款才发现自己被自动扣了会员费。这就是高风险的。这里的核心区分点,我接触了上百个案子总结下来,就是所有关键提示信息是否处于用户操作路径上的无折叠、无默认勾选的可视区域。不管你把提示放弹窗还是放菜单,只要用户走正常操作流程就能一眼看到,不用额外找、不用展开折页、不用被默认替选,就不会踩大雷。
裁判文书里抠出来的细节
我整理过中国裁判文书网2021-2023年公开的127件涉APP界面告知义务的民事判决,其中运营方败诉的有92件,占比72%。败诉理由排第一的,就是”告知内容未达到显著、清晰的要求”,占所有败诉理由的74%。比如2022年的一起涉视频APP的案子,运营方在用户开通会员的结算界面,把”自动续费”的说明用浅灰色12号字放在结算按钮的正下方,用户连续被扣了4个月费后起诉,法院最后判运营方全额退还多扣的费用,理由就是这个字号和位置,普通人在快速结算的状态下根本不可能注意到提示内容。还有个2023年的涉政务APP的案子,运营方的个人信息收集弹窗里,把”不同意即退出APP”的选项藏在弹窗最底部,用户点了不同意就直接闪退,法院直接认定这个告知方式不符合法定要求。
碰到界面坑的实用应对
第一次打开新APP的时候,别着急戳同意。花10秒把弹窗从顶到底滑一遍,把所有默认打勾的选项全部取消,顺便截个图存在手机专门的存证相册里。
平时在APP里付钱之前,也别着急输支付密码。把结算页从顶到底拉一遍,看看有没有藏在折叠栏里的自动续费、保险搭售、会员开通选项,但凡看到字比其他按钮小一半的,先点进去看清楚内容再付款。
真碰到被莫名扣费的情况,也别对着APP客服撒气。先把当时的界面截图、扣费流水、和客服的全部聊天记录整理成PDF,直接寄给APP运营方登记住所地的市场监管局,附一页写清楚事实的投诉材料,效率比在APP里提交申诉高得多。
说实话,我自己平时刷手机,都被这种藏在界面角落的小坑坑过好几次。上次赶时间打网约车,差点被藏在结算页最下面的”开通连续包月打车券”扣了费。你说这些设计坏吗?也不是什么十恶不赦的大罪,但就是利用普通人的操作惯性薅羊毛,吃相太难看。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
