民间借贷的法律精准界定
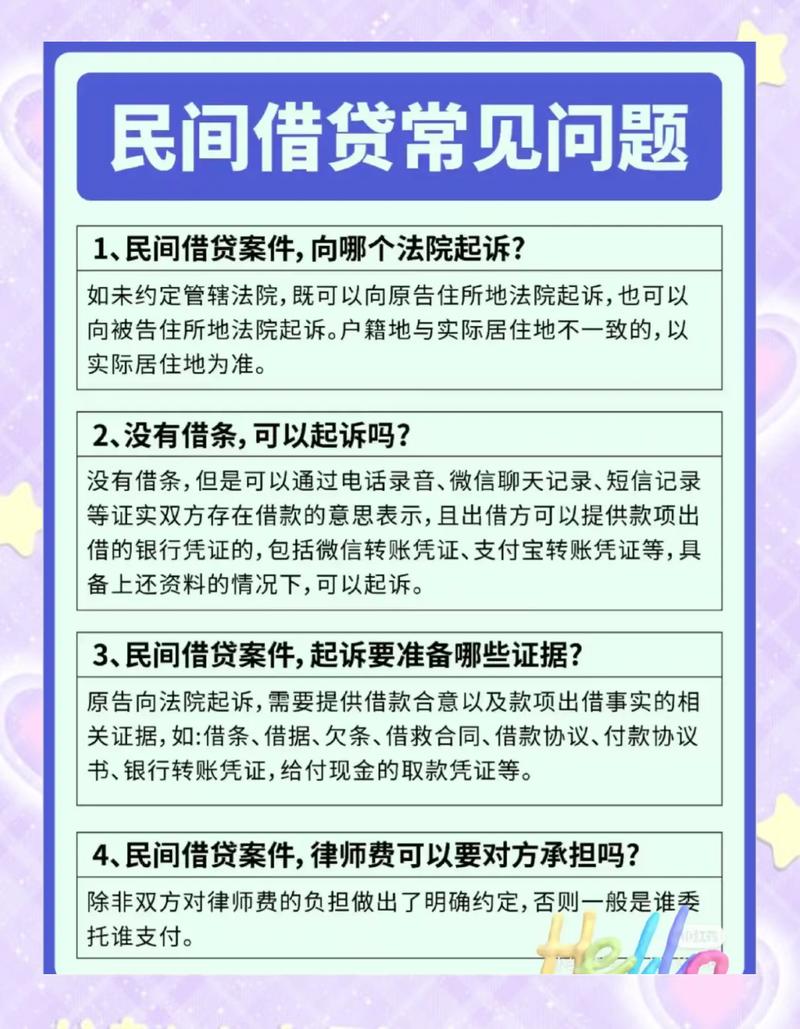
民间借贷本质上属于《中华人民共和国民法典》合同编调整的范畴,核心保护的是民事主体合法的财产权益与基于意思自治产生的信赖利益。不同于正规金融机构的信贷业务,民间借贷的权利义务天然存在不对称——贷款人完成款项交付的核心义务后,全部风险都转移到贷款人一方,主动权完全握在借款人手里。《民法典》第六百六十七条明确规定:借款合同是借款人向贷款人借款,到期返还借款并支付利息的合同,这就是民间借贷最核心的法律画像。
说实话,很多人对这点的认知完全错了。不是只有银行放款才叫受保护的借款,私人自愿借钱一样受法律保护。
合法与违法的裁判结果差异
远房亲戚甲因为家人生病急用钱,找同村亲戚借了15万,约定一年后还清,年息10%,有借条有完整转账记录。到期甲赖账不还,亲戚起诉到法院,法院最终判甲全额偿还本金加符合法律规定的利息。
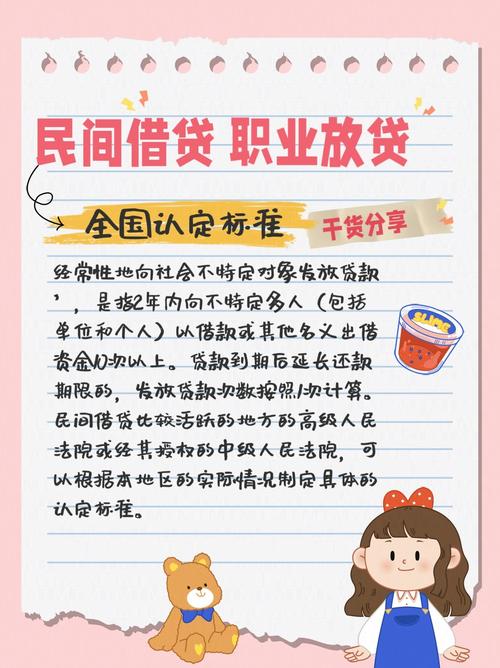
同一家法院2023年判的另一起案子,被告乙两年内向不特定对象出借了41笔款项,全部都约定了远高于LPR的利息,靠放贷收息作为主要生活来源。法院最终认定乙属于职业放贷,案涉民间借贷合同无效,最终只判借款人返还本金,按一年期LPR计算资金占用费,乙原本约定的24%年息一分都没拿到。
这里的唯一关键区分变量,就是是否属于职业放贷行为。很多人觉得我放多少款都是我的自由,法律管不着。其实不是,只要触及红线,合同直接无效,高息全泡汤。
近两年裁判数据的实证观察
根据江苏省高级人民法院2025年发布的《2022—2024年度民商事审判白皮书》统计,该省三级法院审理的民间借贷案件中,被认定为职业放贷导致合同部分无效的案件占比,从2022年的3.8%攀升到2024年的12.1%。不难看出,法院对职业放贷的审查标准在逐年收紧,不再只看放贷笔数,还会审查你的收入来源、放贷对象是否特定。哪怕你偶尔放一笔,要是主要收入都靠放贷收息,也有可能被认定。
其实大部分民间借贷都是熟人之间的周转,没必要谈之色变,只要做好三个具体动作,就能把风险压到最低。
签借款协议或打借条的时候,当场用手机完整录制双方协商过程,明确说清借款本金、利率、还款时间,录制完成后把原文件导出到个人云端硬盘留存,不要只存在本地手机。
借款履行过程中,每一笔还款转账都要在转账备注栏清楚标注“偿还XX年XX月XX日借款本金”或“偿还XX年XX月XX日借款利息”,转账截图打印出来和借条原件放在同一个文件袋收纳。
对方出现逾期后,不要一直碍于情面私下催讨,超过三个月不还的,立刻带着全套材料到借款人住所地的人民调解委员会申请书面调解,拿到调解协议后当场申请法院司法确认,不要拖到对方资产被其他债权人查封再动手。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
