十年前我在基层庭的时候,碰到个开水果档的老陈。五十多的人,进来就蹲门口哭,儿子重病借了八万,不到三年滚成了八十万,债主说要收他那套老破小抵账。我记到现在。那案子办完,我对高利贷的恨,比谁都深。
古代官府管高利贷吗?比你想的严多了
别听人瞎扯古代不管民间借贷,古代王朝对利率卡得死着呢。比如盛唐那会儿,官府明明白白规定,私人放贷年利率不能过百分之百,也就是借一块钱,一年最多收一块钱利息。而且还不准利滚利,哪怕你拖十年,利息总和不能超过本金,叫“积欠虽久,不过一倍”。真要是放贷的敢超,直接打板子,超出的利息官府不认,你还能给要回来。
到了清末民国,天下乱了。军阀、黑帮、地主都放高利贷,什么驴打滚、九出十三归,花样多了去了。那时候没个准规矩,百姓借了钱,基本上就是家破人亡的结局。我之前看老档案,广州有个补鞋匠,借了三块大洋给孩子治病,三年后债主上门要三百块,把女儿拉走抵债。这种事,那时候太多了。
现在我们怎么认高利贷?核心就两句话
说实话,现在的规矩,是从前人的血泪里堆出来的。很多人看了乱七八糟的科普,还记着以前“超过36%年化就是高利贷”的旧说法,早就不对了。
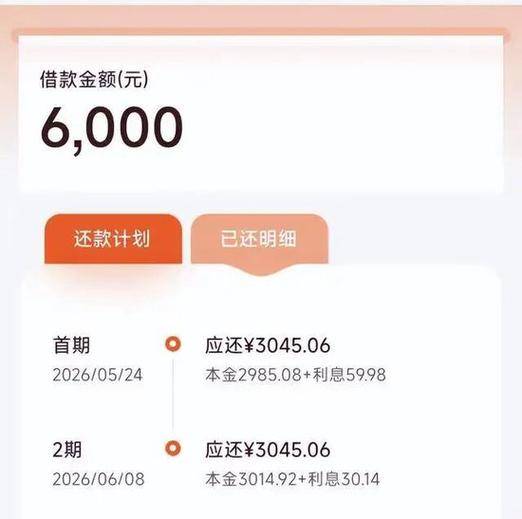
现在认定高利贷,就两个核心。第一,砍头息不算本金,按你实际拿到手的钱算。你借十万,对方先扣两万利息手续费,那你实际就借了八万,所有利息都得按八万算,别被忽悠。第二,年利率超过一年期LPR四倍的,就是高利贷,超出的部分你一分钱都不用还。
什么是LPR?不用记复杂概念,就是银行每个月公布的那个市场贷款利率,现在大概是3.45%左右,四倍就是不到14%,算下来借一万块,一年利息超过一千四,那就是超了,多余的不用给。哦对了,那些什么平台服务费、担保费、分期手续费,通通都算利息里,别让对方拆开来躲规则。
说实话,现在那些放高利贷的,套路还是跟民国时候的九出十三归一个内核,换了个互联网的壳而已,本质都是先坑你借,再给你滚雪球。
老法官掏心窝子的避坑土办法
很多人碰到急事就乱借钱,踩了坑哭都来不及。我给你整理了几个实操的办法,记着就行。
1. 但凡要你先转手续费、保证金、“激活费”才能下款的,直接拉黑,别抱侥幸。你缺的是钱,不是给人送钱。
2. 不管是找个人还是找机构借钱,借条或者合同一定要写清楚实际拿到的本金、所有费用加起来的总利率。口头承诺全不算数。
3. 还不上款别去借新还旧拆东墙补西墙,滚雪球的速度会吓死你。早点找社区或者司法所调解,越早亏得越少。
4. 真碰到暴力逼债的,别跟人硬拼,第一时间报警,把所有聊天记录、转账记录存好,法庭上这些都是硬证据。
不过话说回来,我见过太多踩坑的,都是一开始觉得“我很快就能还上,没事”。哪有那么多没事?高利贷从古代到现在,赚的就是你出事的钱。真要是急用钱,先找亲戚朋友凑,哪怕走银行正规消费贷,也别碰那些没牌照的所谓“低息借款”。
